Kurzantwort: Was sich zum 1. Januar 2027 ändert
Nach § 14 UStG ist für erfasste Leistungen zwischen inländischen Unternehmen grundsätzlich eine elektronische Rechnung in einem strukturierten Format auszustellen. § 27 Absatz 38 UStG erlaubt während der Übergangsphase noch sonstige Rechnungen. Für Umsätze, die nach dem 31. Dezember 2026 ausgeführt werden, bleibt diese Erleichterung im Jahr 2027 grundsätzlich nur erhalten, wenn der Gesamtumsatz des Rechnungsausstellers im vorangegangenen Kalenderjahr nicht mehr als 800.000 Euro betragen hat. Daneben besteht bis Ende 2027 eine Übergangsregel für bestimmte EDI-Verfahren.
Für Unternehmen oberhalb der Umsatzgrenze wird der 1. Januar 2027 damit zum operativen Stichtag für betroffene B2B-Inlandsumsätze. Unternehmen unterhalb der Grenze können die zusätzliche Übergangszeit nutzen, müssen den Prozess aber spätestens für 2028 beherrschen, sofern keine dauerhafte Ausnahme greift. Stand 17. Oktober 2026 verbleiben bis zur nächsten Stufe nur noch gut zehn Wochen; ein reiner Softwarekauf ohne Prozess- und Abnahmetest ist dafür kein belastbarer Umstellungsplan.
Betroffenheit pro Umsatz statt pauschal pro Unternehmen prüfen
Die Umsatzgrenze entscheidet nur darüber, ob eine befristete Übergangsregel weiter genutzt werden kann. Sie beantwortet noch nicht, ob der einzelne Vorgang in den sachlichen Anwendungsbereich fällt. Zu prüfen sind insbesondere Leistung, Leistungszeitpunkt, Sitz beziehungsweise beteiligte Betriebsstätte, Unternehmereigenschaft des Empfängers und mögliche Ausnahmen. B2C-Umsätze und nicht innerdeutsche B2B-Umsätze fallen nicht allein wegen des Jahres 2027 unter diese inländische Pflichtenspur.
Auch die Ausnahmen sind nicht als pauschale Kundeneigenschaft zu behandeln. § 14 UStG nimmt unter anderem bestimmte steuerfreie Umsätze aus; die Umsatzsteuer-Durchführungsverordnung erlaubt Kleinunternehmern für nach § 19 UStG steuerfreie Umsätze weiterhin eine sonstige Rechnung. Kleinbetragsrechnungen und Fahrausweise folgen eigenen Regeln. Ob eine Ausnahme tatsächlich passt, sollte die zuständige Steuerfunktion anhand des konkreten Umsatzes festlegen und als nachvollziehbare Entscheidungsregel an das Abrechnungssystem übergeben.
- Gesamtumsatz 2026 und zuständige fachliche Bestätigung dokumentieren
- Umsatzart, Leistungszeitpunkt und Beteiligte je Abrechnungsfall bestimmen
- B2B-Inland, B2C, Ausland und öffentliche Auftraggeber getrennt routen
- steuerfreie Umsätze, Kleinunternehmer- und Kleinbetragsfälle ausdrücklich kennzeichnen
- unklare Fälle vor Rechnungserzeugung in eine fachliche Prüfung leiten
Den Zielprozess vom Geschäftsvorgang bis zum Versand entwerfen
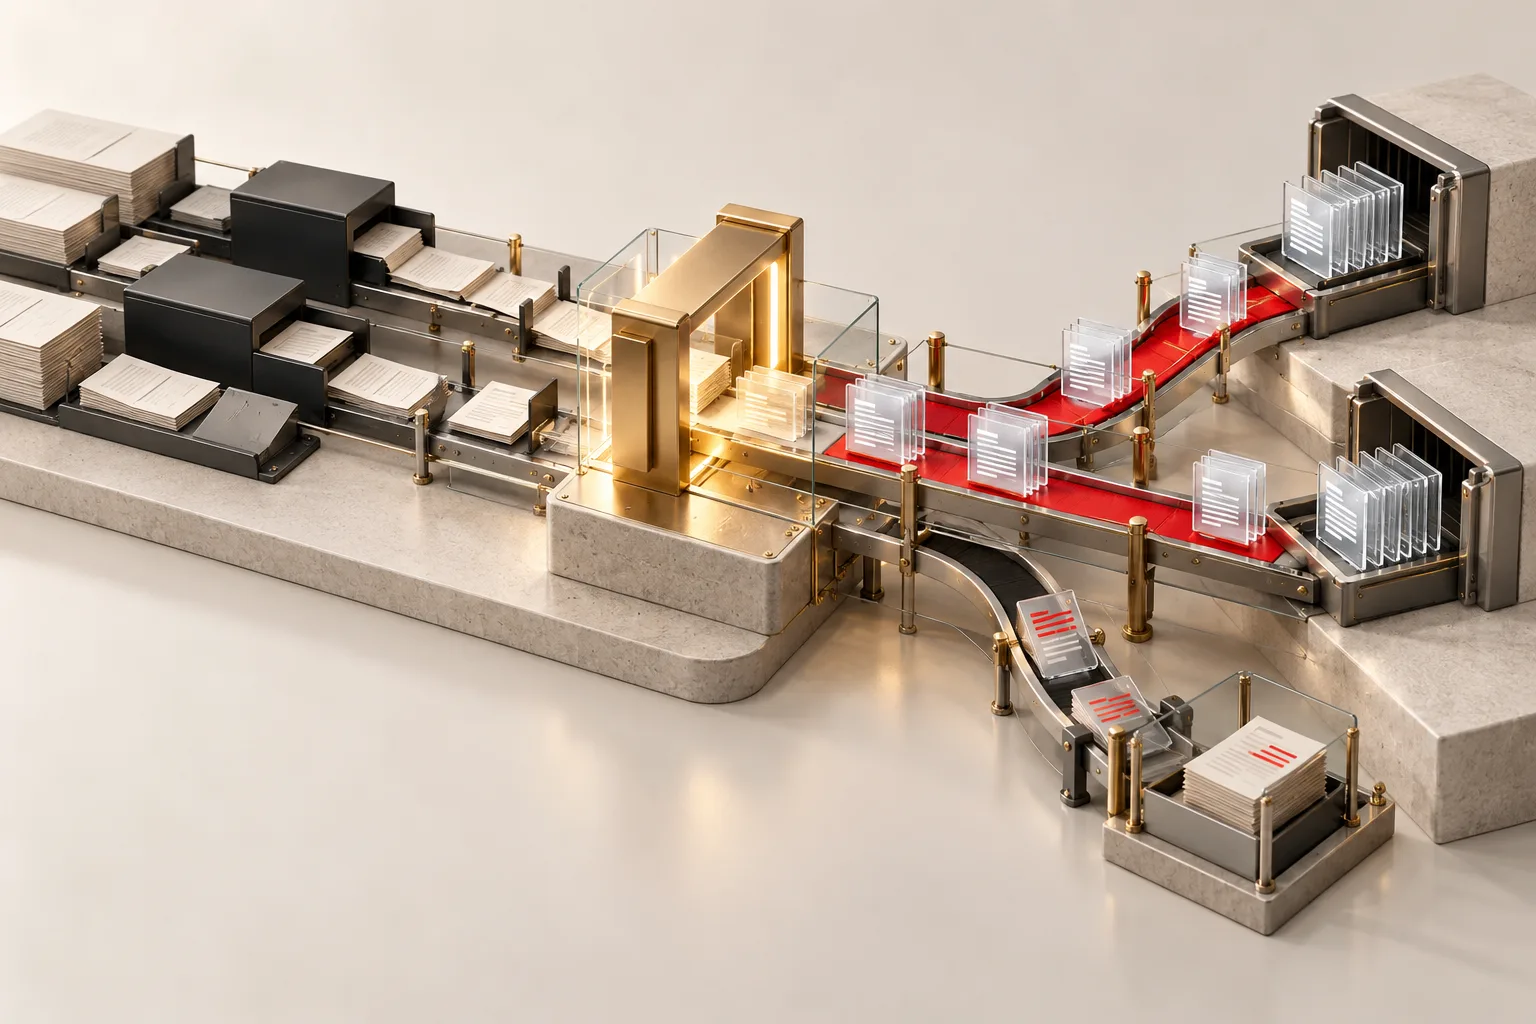
Ein Rechnungsausgang ist kein Dateiexport, sondern eine Kette aus fachlicher Freigabe, Rechnungserzeugung, Formatprüfung, Empfängerzuordnung, Übermittlung, Nachweis und gegebenenfalls Korrektur. Die führende Auftrags- oder Leistungsquelle muss eindeutig sein. Nur dann lässt sich erklären, wo Menge, Preis, Leistungsdatum, Steuerkennzeichen, Bestellbezug und Empfängerangaben herkommen.
Der Sollprozess beginnt deshalb vor dem Rechnungsmodul. Er legt fest, welcher Geschäftsstatus eine Rechnung auslösen darf, welches System die Rechnungsnummer vergibt, welche Daten noch geprüft werden, welches Format erzeugt wird und wann ein Vorgang als zugestellt oder zumindest technisch erfolgreich übergeben gilt. Eine Rechnung darf nicht als abgeschlossen gelten, nur weil eine Datei lokal erzeugt wurde.
- Leistung oder Lieferung fachlich freigeben und Abrechnungsgrund sichern
- Rechnungsdaten aus verbindlichen Stamm- und Bewegungsdaten zusammensetzen
- Format und Pflichtangaben vor dem Versand technisch validieren
- Empfänger, zulässigen Kanal und notwendige Routingmerkmale bestimmen
- Übermittlung bestätigen und Ergebnis an ERP, DMS oder Finanzsystem zurückgeben
- Korrektur, Storno, Ablehnung und Wiederholung als eigene Prozesszustände führen
Kundenstamm und Routingregeln vor der Formatfrage bereinigen
Viele Umstellungen scheitern nicht am XML, sondern an uneindeutigen Kundendaten. Für die richtige Pflichtenspur benötigt der Prozess belastbare Angaben zu Unternehmen, Anschrift, Steuerkennung, Leistungsbeziehung und gegebenenfalls abweichender Rechnungsempfangsstelle. Ein einzelnes Freitextfeld für eine E-Mail-Adresse kann diese Entscheidung nicht tragen.
Routingdaten sollten versioniert und mit Gültigkeit geführt werden. Ändert ein Kunde seinen bevorzugten Übertragungsweg oder eine Routingkennung, darf die Änderung nicht rückwirkend alte Rechnungen verändern. Für öffentliche Auftraggeber, Portale, E-Mail, vereinbarte Schnittstellen oder Netzwerke können unterschiedliche technische Anforderungen gelten; die gesetzliche E-Rechnung definiert kein einziges universelles Versandportal für alle B2B-Fälle.
- rechtliche Rechnungsempfänger und abweichende Empfangsstellen trennen
- B2B-, B2C-, Auslands- und Sonderfälle maschinenlesbar kennzeichnen
- Übertragungsweg, Adresse, Routingkennung und Gültigkeitszeitraum pflegen
- Änderungen mit Quelle, Freigabe und Wirksamkeitsdatum protokollieren
- unvollständige Stammdaten vor der Rechnungserzeugung in eine Arbeitsliste geben
Formatfähigkeit und Rechnungsrichtigkeit getrennt nachweisen
§ 14 UStG verlangt ein strukturiertes Format, das der europäischen Norm und den entsprechenden Syntaxen entspricht oder bei einer Vereinbarung eine richtige und vollständige Extraktion in ein normkonformes beziehungsweise interoperables Format ermöglicht. In Deutschland sind XRechnung und geeignete ZUGFeRD-Ausprägungen verbreitet. Eine reine PDF-Datei ist keine E-Rechnung im gesetzlichen Sinn.
Die technische Validierung prüft Syntax und definierte Geschäftsregeln. Sie ist wichtig, ersetzt aber nicht die fachliche Rechnungsprüfung. Ein technisch valider Datensatz kann einen falschen Empfänger, ein unzutreffendes Leistungsdatum oder eine fachlich falsche Steuerbehandlung enthalten. Umgekehrt kann eine inhaltlich plausibel wirkende Datei wegen eines Formatfehlers keine ordnungsgemäße E-Rechnung darstellen. Das Ergebnis sollte deshalb mindestens Formatstatus, Validator- und Regelversion sowie fachliche Freigabe getrennt ausweisen.
- Originalformat und verwendete Spezifikationsversion festhalten
- Validator und Regelwerk reproduzierbar versionieren
- Pflicht- und Geschäftsregeln technisch vor der Übermittlung prüfen
- fachliche Rechnungsdaten unabhängig vom Formatergebnis freigeben
- Fehler verständlich an die verantwortliche Stelle zurückgeben
Übermittlung mit Bestätigung, Dublettenschutz und Wiederanlauf absichern
E-Mail, Portal, Download oder vereinbarte elektronische Schnittstelle können je nach Fall zulässige Übertragungswege sein. Die Auswahl des Kanals muss zum Empfänger und zur konkreten Vereinbarung passen. Ein abgeschickter Prozessaufruf ist noch kein belastbarer Versandnachweis: Das System benötigt mindestens den übergebenen Beleg, Zeitpunkt, Empfänger, Kanal, technische Antwort und einen eindeutigen Vorgangsschlüssel.
Bei Zeitüberschreitung oder unbekanntem Ergebnis darf die Automatisierung nicht blind erneut senden. Sie fragt zunächst den Status ab oder prüft anhand des Vorgangsschlüssels, ob die Rechnung bereits verarbeitet wurde. Erst danach wird wiederholt oder eskaliert. So verhindert ein technischer Wiederanlauf doppelte Rechnungen und widersprüchliche Buchungsstände.
Korrektur und Storno als neue, verknüpfte Belege behandeln
Ein Fehler wird nicht dadurch behoben, dass eine bereits ausgestellte strukturierte Datei überschrieben wird. Korrektur, Storno und Ersatzrechnung benötigen jeweils einen nachvollziehbaren Bezug zum Ursprungsbeleg, einen eigenen Status und eine erneute technische sowie fachliche Prüfung. Das führende Finanzsystem muss erkennen, welche Wirkung der neue Beleg auf den offenen Vorgang hat.
Für Mitarbeitende sollte sichtbar sein, ob eine Rechnung nur lokal erzeugt, bereits übermittelt, vom Zielsystem angenommen, fachlich beanstandet oder korrigiert wurde. Diese Zustände schützen davor, dass eine manuelle PDF-Nachsendung parallel zu einem noch laufenden strukturierten Versand einen zweiten Abrechnungspfad eröffnet.
Strukturiertes Original, Prozessstatus und Buchungsbezug zusammenhalten
Nach § 14b UStG sind Rechnungen grundsätzlich acht Jahre aufzubewahren. Für E-Rechnungen muss insbesondere der strukturierte Originalteil unverändert erhalten bleiben; eine zusätzlich erzeugte PDF-Ansicht ersetzt ihn nicht. Der Nachweis sollte Original, Format- und fachliches Prüfergebnis, Übermittlung, Korrekturen und Referenz zum Geschäftsvorgang verbinden.
ERP oder Finanzsystem führen typischerweise Rechnungsnummer, Forderung und Buchungsstatus. DMS oder Archiv sichern Original und zugehörige Nachweise. Eine Prozessschicht kann Validierung, Routing, Aufgaben und Wiederanlauf koordinieren. Entscheidend ist nicht die Produktbezeichnung, sondern eine eindeutige Zuständigkeit je Objekt, Status und Schreibaktion.
Die Abnahme an realen Empfängern und Fehlerfällen durchführen
Ein Test mit einer einzigen Musterrechnung belegt nur, dass ein Generator grundsätzlich eine Datei erzeugen kann. Für die Abnahme werden reale Rechnungstypen, Empfängergruppen, Steuerfälle, Gutschriften, Korrekturen, mehrzeilige Positionen, Rabatte und unterschiedliche Übertragungswege abgedeckt. Personenbezogene oder vertrauliche Produktivdaten sollten dabei nur im erforderlichen und kontrollierten Umfang verwendet werden.
Neben erfolgreichen Standardfällen gehören absichtlich fehlerhafte Eingaben in den Test: fehlende Routingdaten, ungültiges Format, abweichender Rechnungsempfänger, unterbrochene Übermittlung und eine unbekannte technische Antwort. Der Prozess besteht nur, wenn er die Rechnung nicht verliert, nicht doppelt sendet und einen verständlichen, zuständigen Klärungsweg erzeugt.
- Format- und Pflichtfeldtests je eingesetzter Spezifikationsversion
- fachliche Fälle mit Steuer-, Leistungs- und Kundenvarianten
- Ende-zu-Ende-Tests über die tatsächlich vorgesehenen Empfangskanäle
- Fehlersimulationen für Ablehnung, Zeitüberschreitung und nicht erreichbares Zielsystem
- Abstimmung zwischen erzeugten, versandten, angenommenen, korrigierten und offenen Rechnungen
Die verbleibenden Wochen in vier verbindliche Arbeitspakete teilen
Für einen Start zum 1. Januar 2027 sollten Fachseite, Steuerfunktion, IT und Betrieb nicht nacheinander arbeiten. Betroffenheit, Datenbereinigung, technische Umsetzung und Abnahme laufen teilweise parallel, werden aber in einem gemeinsamen Freigabepaket zusammengeführt. Dieses Paket benennt Geltungsbereich, Formate, Kanäle, Systemversionen, Verantwortliche, Ausnahmewege und den freigegebenen Betriebsumfang.
- Woche 1–2: Betroffenheit, Ausnahmen, Rechnungstypen, Empfängergruppen und führende Systeme inventarisieren.
- Woche 3–5: Kundenstamm, Formatgenerator, Validierung, Routing und Archivbezug konfigurieren.
- Woche 6–8: reale Ende-zu-Ende-Fälle und Fehlerwege mit ausgewählten Empfängern testen; Korrekturen einarbeiten.
- Woche 9–10: Betriebsfreigabe, Monitoring, Supportweg, Rückfallverfahren und erste Produktionswoche vorbereiten.
Nach dem Stichtag nicht nur Versandmenge, sondern Abschlussqualität messen
Die Zahl erzeugter XML-Dateien ist kein Qualitätsnachweis. Im Betrieb muss erkennbar sein, wie viele Rechnungen korrekt zugestellt, technisch abgelehnt, fachlich beanstandet, erneut versandt oder manuell korrigiert wurden. Offene Vorgänge werden nach Alter und Grund überwacht; ungewöhnliche Ausschläge je Format, Kunde oder Übertragungsweg lösen eine Untersuchung aus.
Änderungen an Formatstandard, Validator, ERP, Kundenstamm oder Versandkomponente benötigen Regressionstests. Neue Automatisierungsschritte werden erst erweitert, wenn Standardfälle und Ausnahmen nachweisbar beherrscht sind. So wird aus der Stichtagsumstellung ein stabiler digitaler Rechnungsprozess statt eines einmaligen Dateiprojekts.
Quellen und fachliche Grundlagen
Für die rechtliche und technische Einordnung wurden die folgenden Primärquellen herangezogen. Der Beitrag ersetzt keine Prüfung des konkreten Einzelfalls.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 14 UStG – Ausstellung von Rechnungen, abgerufen am 17. Oktober 2026
- Bundesministerium der Justiz und Bundesamt für Justiz: § 27 Absatz 38 UStG – Übergangsregeln für die E-Rechnung, abgerufen am 17. Oktober 2026
- Bundesministerium der Justiz und Bundesamt für Justiz: § 34a UStDV – Rechnungen von Kleinunternehmern, abgerufen am 17. Oktober 2026
- Bundesministerium der Finanzen: Fragen und Antworten zur obligatorischen E-Rechnung, abgerufen am 17. Oktober 2026
- Bundesministerium der Finanzen: Ergänzende Regelungen zu Formatanforderungen, Validierung und Aufbewahrung, 15. Oktober 2025
- Koordinierungsstelle für IT-Standards: Versionen und Bundles der XRechnung, abgerufen am 17. Oktober 2026